Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu, mal ya da hizmet satılırken sunulan sigortaları düzenleyen Bütünleşik Sigortalar Hakkında Yönetmeliği 12 Kasım 2026 tarihli ve 33428 sayılı Resmî Gazete'de yayımladı. Yönetmelik yayımı tarihinde yürürlüğe girdi. Bütünleşik sigorta, mal satışı ya da kiralaması ile hizmet satışının yapıldığı fiziki veya elektronik ortamda, söz konusu mal, hizmet veya bunların finansmanıyla doğrudan bağlantılı risklerle sınırlı olarak alıcıya sunulan teminatları içeren sigortalar olarak tanımlandı.
Alışverişte sigortayı almak zorunda değilsiniz
- Sigorta, malın veya hizmetin satın alınmasının ya da kiralanmasının şartı haline getirilemeyecek.
- Sigorta satın alınmadı diye mal veya hizmet bedeli ya da diğer satış koşulları alıcı aleyhine değiştirilemeyecek.
- Sigorta, satış sırasında veya satış ya da kira sözleşmesinin kurulmasından itibaren on dört gün içinde sunulabilecek.
- Sigorta teminatının sigorta şirketi veya sigorta teminatı veren emeklilik şirketi dışındaki biri tarafından verildiğini gösteren ya da bu izlenimi yaratan davranışlarda bulunulamayacak.
Sigorta mağazada sunuluyorsa kolay görülebilecek yerlere konulacak görsellerde, internette sunuluyorsa bir bağlantı üzerinden şu bilgiler yer alacak: sigorta şirketinin ya da sigorta teminatı veren emeklilik şirketinin ünvanı ve iletişim bilgileri, varsa sigorta aracısının bilgileri, prim tutarı, sigortanın konusu ve kapsamı, riskin gerçekleşmesi halinde tazminatı riski üstlenen sigorta şirketinin veya sigorta teminatı veren emeklilik şirketinin ödeyeceği bilgisi ve ek bilgilere nereden ulaşılacağı.
Prim ve süre sınırı
- Sigortaya ilişkin yıllık brüt prim tutarı, teminat başlangıç tarihi itibarıyla ilgili takvim yılının ilk altı ayında geçerli aylık brüt asgari ücret tutarını geçemeyecek. Kurul bu üst limiti mal veya hizmetlere göre yarıya kadar indirebilecek ya da iki katına kadar artırabilecek.
- Sigorta teminatı süresi en fazla iki yıl olacak. Uzatılmış garanti teminatı olan ürünlerde bu süre garanti süresiyle uyumlu olarak uzatılabilecek.
Hangi sigortalar sunulabilecek, hangileri sunulamayacak
Sunulabilecek teminatlar şunlar: malın kırılması, kaybı, çalınması, yanması, arızalanması ve benzeri riskler; ev hayvanının hastalanması, çalınması ve kaybı; seyahat, ulaşım, konaklama, etkinlik, abonelik, fatura ödeme, siber güvenlik ve paylaşımlı ya da kısa süreli araç kiralama hizmetlerinin hizmet sağlayandan kaynaklanmayan nedenlerle, satın alan tarafından kullanılamaması, iptali, kesintiye uğraması, yetkisiz kullanılması gibi riskler; ikamet izni ve vize başvurularında istenen sigortalar; bankaların kendilerine ait olmayan elektronik ticaret ortamlarından sağladıkları bireysel kredilerle bağlantılı hayat, borç ödeme ve ferdi kaza sigortaları.
Sunulamayacak sigortalar arasında zorunlu sigortalar, konut ve işyeri sigortaları, zorunlu deprem sigortası, inşaat ve montaj, tarım, nakliyat, hukuksal koruma, birikim ve yatırımlı sigortalar, finansal kayıp sigortaları ile (belirli istisnalar dışında) hayat, hastalık, ferdi kaza ve kara, hava, raylı ve su araçlarına ilişkin sigortalar yer alıyor.
Sigortayı iptal etmek kolaylaşıyor
- Sözleşmeyi sona erdirme talebini herhangi bir uzaktan iletişim aracıyla ticaret ortamı sağlayan kuruluşa ya da yetkili kuruluşa iletmek yeterli olacak.
- Sigortayı sona erdirmek için, sözleşmenin kurulduğu yöntemden daha ağır bir yöntem kullanmaya zorlanılamayacak.
- Mal veya hizmet sözleşmesinde cayma, fesih, iptal ya da dönme hakkı kullanılırsa sigorta sözleşmesi herhangi bir tazminat veya cezai şart ödenmeden kendiliğinden sona erecek.
- Prim mal bedeliyle birlikte tahsil ediliyorsa prim tutarı ödeme belgesinde ayrıca gösterilecek; ayrı ödeniyorsa prim tahsilat makbuzu verilecek.
Yetkili kuruluşlar, uygulamaya geçmeden bir ay önce Kurum'a bilgi verecek. Kurum, gerekli gördüğü hallerde uygulamada değişiklik talep edebilecek.
Kaynak: Bütünleşik Sigortalar Hakkında Yönetmelik, Resmî Gazete 12 Kasım 2026; yönetmelik metninin diğer yayımı
 Ne zaman emekli olurum diyenler, sigorta giriş tarihinize bakın
 1 Ekim 2008 öncesi sigortalı engellilere emeklilik teklifi
 EPDK, Esgaz'a 2026 için 36,5 milyon liralık ilave yatırım tavanı tanıdı
 Merkez Bankası yıl sonu enflasyon tahminini yüzde 29,5'e çıkardı
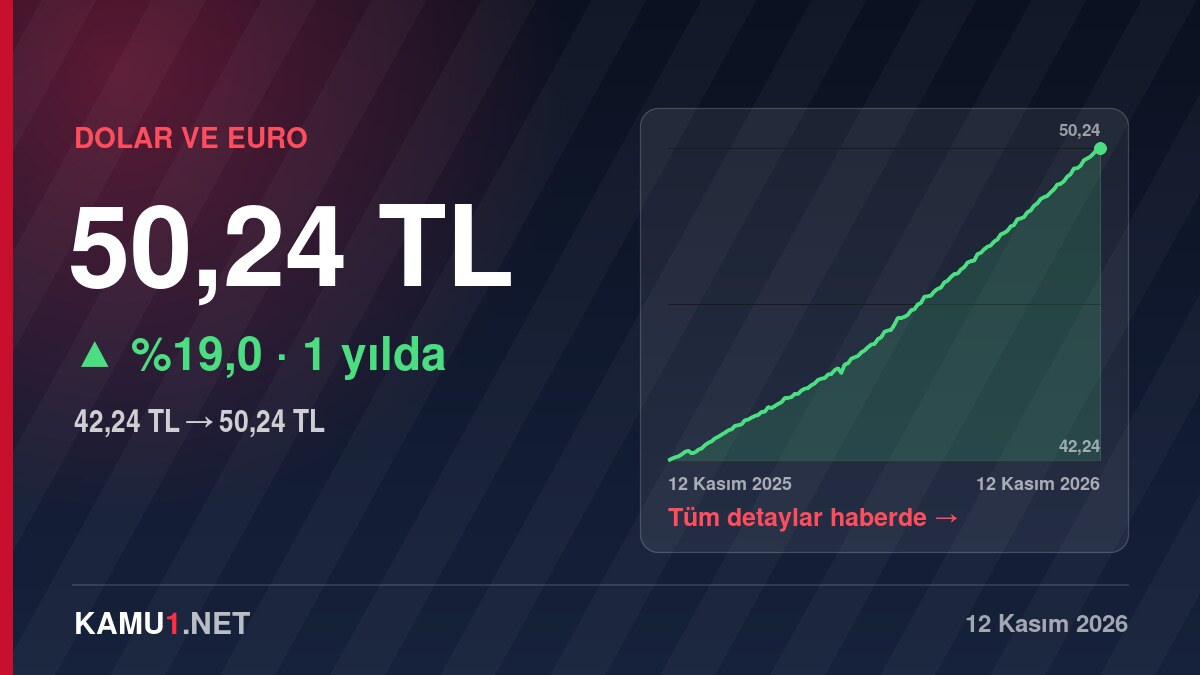 Dolar bir yılda %19 arttı, 50,24 TL ile 12 ayın zirvesinde
 KYK'dan aylık 4 bin lira alacaklar, ödeme ne zaman yatacak

Yorumlar
Henüz yorum yok.
İlk yorumu siz yazın →