Gelir İdaresi Başkanlığı, 2026 yılı üçüncü geçici vergi döneminde uygulanacak yeniden değerleme oranını yüzde 19,64 olarak belirledi. Oran, 30 Ekim 2026 tarihli ve KVK-74 / 2026-4 / Yatırım İndirimi-60 sayılı Kurumlar Vergisi Kanunu Sirküleri ile duyuruldu.
Sirküler, Vergi Usul Kanunu'nun mükerrer 298. maddesinin (B) fıkrasına dayanıyor; Kurumlar Vergisi Kanunu'nun 32/A maddesi ile Gelir Vergisi Kanunu'nun geçici 69. maddesiyle de ilgili. Oran, ticari kazanç ve zirai kazanç elde eden mükellefleri kapsıyor.
Hangi dönemi kapsıyor?
Yüzde 19,64 oranı yalnızca 2026 yılının üçüncü geçici vergi dönemi, yani Temmuz, Ağustos ve Eylül ayları için geçerli. Bu oran, yıl sonunda ilan edilen ve vergi, harç ile cezaların artışına esas alınan genel yeniden değerleme oranı değil; o oran ayrıca açıklanacak.
Beyan ve ödeme tarihi
Gelir İdaresi Başkanlığı'nın 2026 yılı vergi takvimine göre üçüncü döneme ait gelir ve kurum geçici vergisinin beyanı ve ödemesi için son gün 17 Kasım 2026. Kurumlar vergisi mükelleflerinin geçici vergi beyannamesi ekinde verdiği gerçek faydalanıcı bildirim formunun süresi de aynı gün doluyor.
 820 Hekim ve 45 Özel Hastaneye Vergi Gözetimi
 Emlak Vergisinde İkinci Taksit İçin Son Gün 30 Kasım Pazartesi
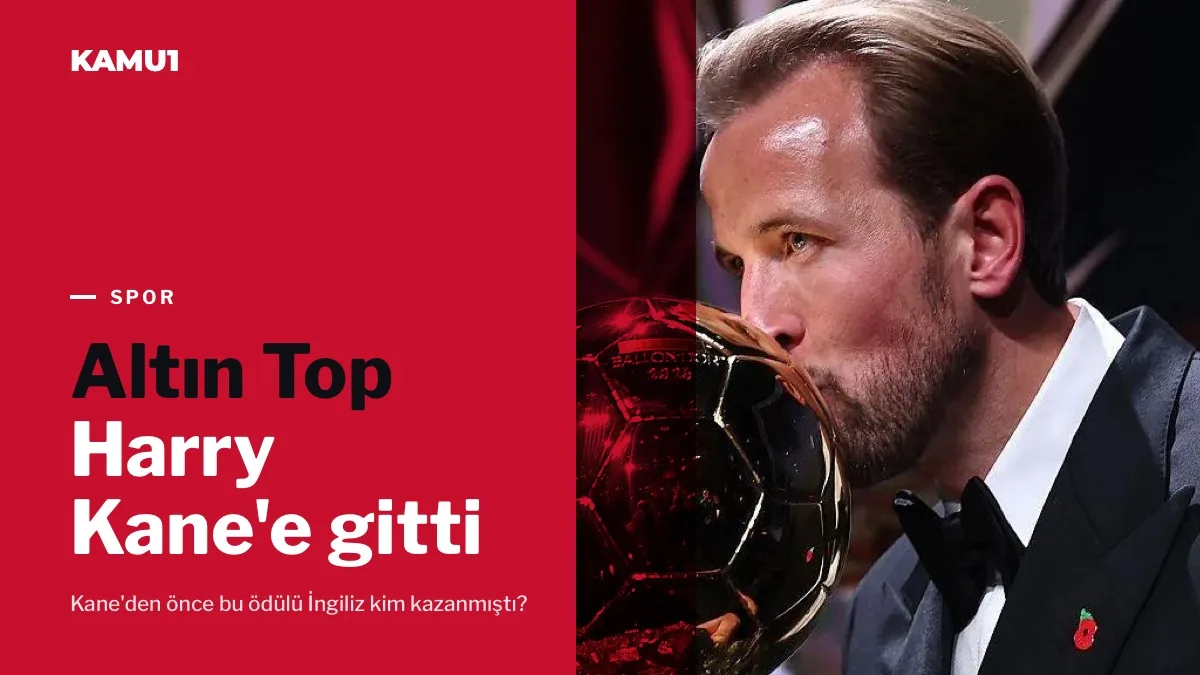 Altın Top Harry Kane'in: Mbappe İkinci, Lamine Yamal Üçüncü Oldu
 Eylül'de işsizlik oranı yüzde 8,4 oldu: İstihdam 32 milyon 445 bin kişiye ulaştı
 Elektrikte akıllı sayaç dönemi başlıyor!
 SPK 3 Aracı Kurumun Faaliyetini Geçici Durdurdu, Alnus 200 Milyon TL'lik Bonoyu Ödeyemedi

Yorumlar
Henüz yorum yok.
İlk yorumu siz yazın →